
如是我雯
在北美大杀四方的“老头乐大王”,又要开启新的IPO了。
据港交所消息,浙江涛涛车业股份有限公司近日已通过港交所上市聆讯,中信证券担任独家保荐人。
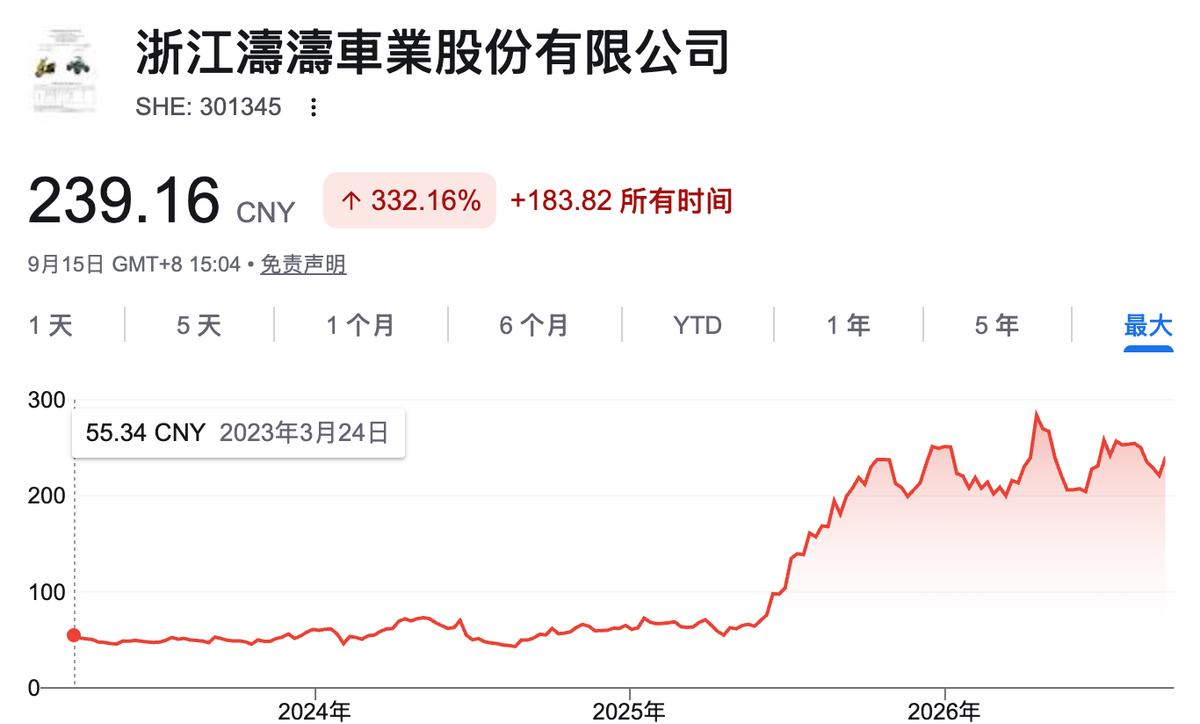
涛涛车业是近年来A股市场的明星个股。在多家新能源汽车品牌厮杀的时候,这家注册于浙江丽水缙云县的车企,却另辟蹊径,通过外销俗称“老头乐”的电动低速车,在北美市场杀出了一条高利润、高增长的路子。2025年以来,其A股股价从60元/股左右一路上涨至如今的超200元/股,市值站上235亿元。
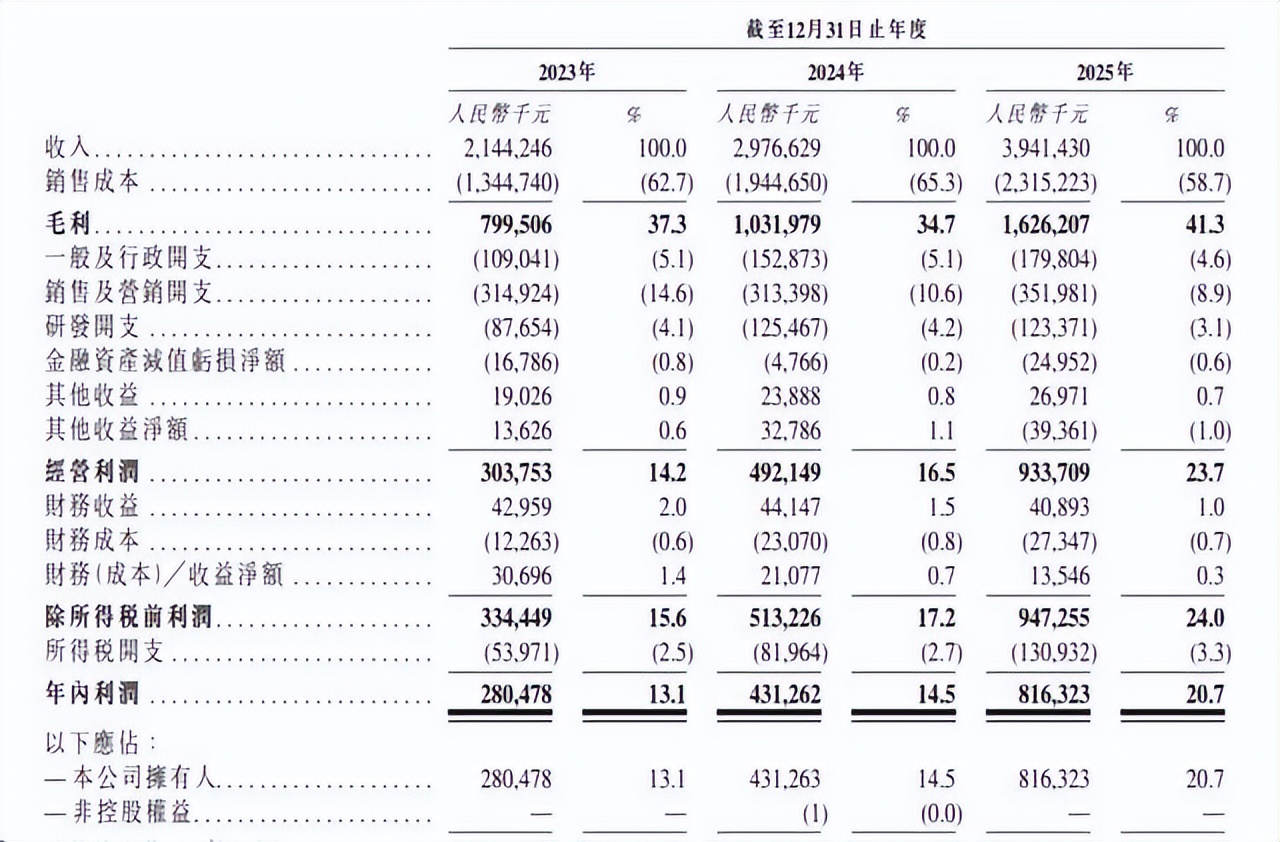
2023年至2025年,公司收入由21.44亿元增至39.41亿元,复合增长率为35.6%;净利润由2.80亿元增至8.16亿元,复合增长率达70.6%。而增长的核心引擎,是一个被主流市场低估甚至忽略的品类,电动低速车。
被嫌弃的“老头乐”,成了印钞机
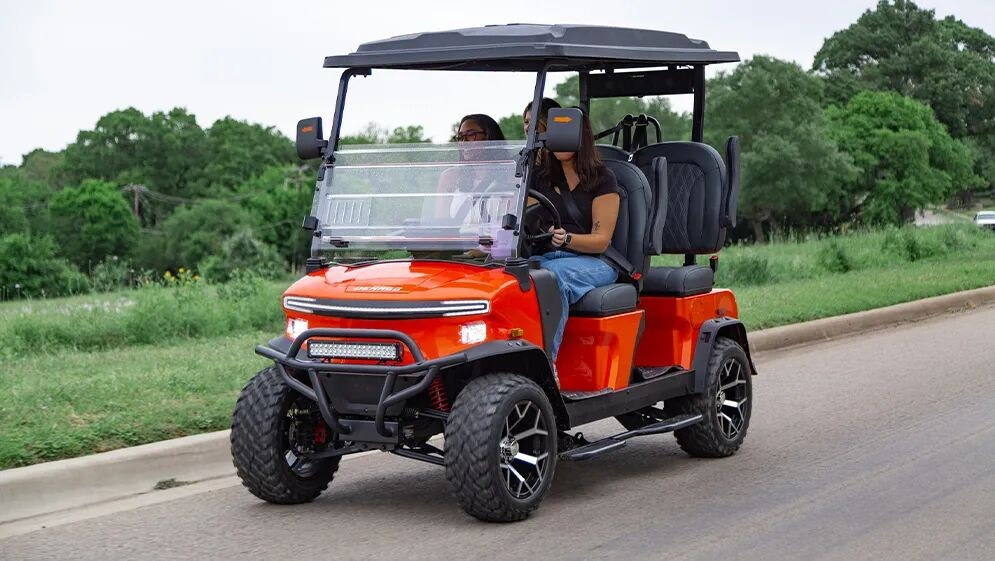
“老头乐”在国内是个略带戏谑的词,指代那些不上牌照、游走于监管灰色地带的低速三四轮车。但在美国,它有个正经名字:Low-Speed Electric Vehicle(LSEV),在大多数地区可以合法上路,最高时速25英里,承载着社区通勤、高尔夫休闲、短途代步的真实需求。
2022年美国市场一台电动低速车起步价普遍要1.2万美元,涛涛车业背靠国内成熟的电动车产业链,硬生生把价格砍掉了三到四成,压到7000至1万美元区间。性价比的杀伤力立竿见影:2023年,涛涛车业电动低速车收入仅7850万元,到2024年暴增至8.12亿元,2025年再飙至19.57亿元。两年增长近24倍,收入占比从3.7%跃升至49.8%,撑起公司近半壁江山。
调查数据显示,按2025年收入计,涛涛车业以10.9%的全球市场份额占据行业第一;在美国市场更是拿下18%的份额,相当于美国每卖出五辆电动低速车,就有一辆来自这家缙云县城的企业。
这门生意的利润率高得惊人。2025年公司整体毛利率41.48%,电动出行产品毛利率46.14%,比春风动力、九号公司等同行高出近20个百分点。净利润率从2023年的13%一路抬升到2025年的20%以上,卖“老头乐”卖出了消费电子的利润率。
2026年这个故事还在加速:上半年营收27.51亿元,同比增长60.56%;归母净利润5.40亿元,同比增长57.94%。一季度净利润更是翻倍,公司年内已对电动低速车产品提价两轮。
富三代的创业,从来不是从零开始
这条增长曲线的背后,站着一个80后浙商“富三代”,曹马涛。
民间向来有“富不过三代”一说。但曹马涛不仅打破了这个魔咒,还让家族生意更上一层楼。只是这段创业故事翻开细看,底色与其说是白手起家,不如说是家族资源的精密整合。
爷爷曹桂成从20世纪70年代开始经商,靠家禽贸易、炉具加工攒下第一桶金;父亲曹跃进2004年创立涛涛集团,主攻安全门和汽摩配。2015年,31岁的曹马涛不想接班,决定自己干,爷爷大手一挥赠予2850万元启动资金,涛涛车业由此诞生。
成立后,家族的输血就没停过:涛涛集团向新公司转让全地形车业务的存货和设备,价值过亿;无偿转让1项发明专利、13项实用新型专利、8项外观专利和15个商标;早年缺钱时,又陆续借款1.07亿元。据媒体报道,那笔2850万赠与款中,2760万元实际是从涛涛集团账户转入,而祖父账户与涛涛集团、曹跃进夫妇账户长期混同使用,这笔钱是否算得清,至今是一笔说不明白的账。
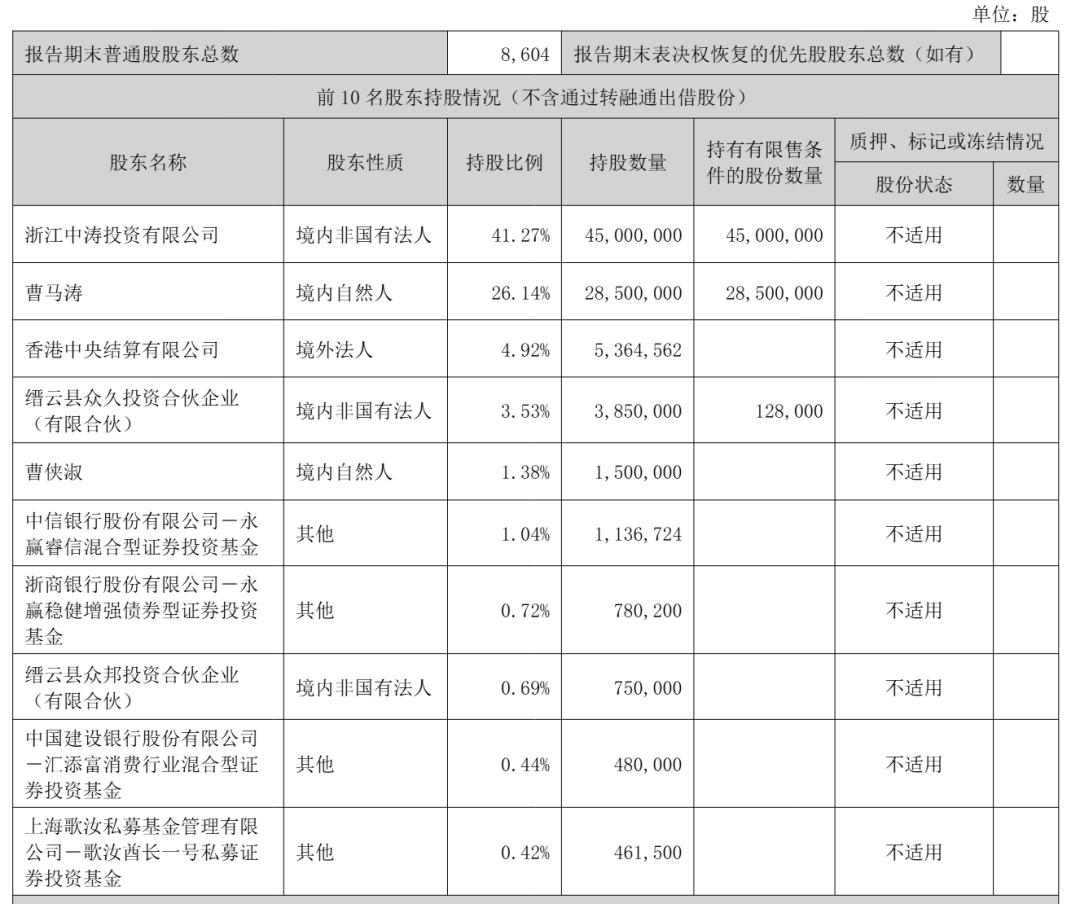
目前曹马涛合计控制公司67.41%的权益,加上妹妹曹侠淑的5.6%,曹氏兄妹掌控约73%的表决权。2025年上半年公司现金分红1.63亿元,约三分之二流进了实控人口袋。
一切荣耀的背面,都贴着“美国”两个字
如果说家族输血是历史遗留问题,那眼下的涛涛车业,真正悬在头顶的剑只有一个:美国。
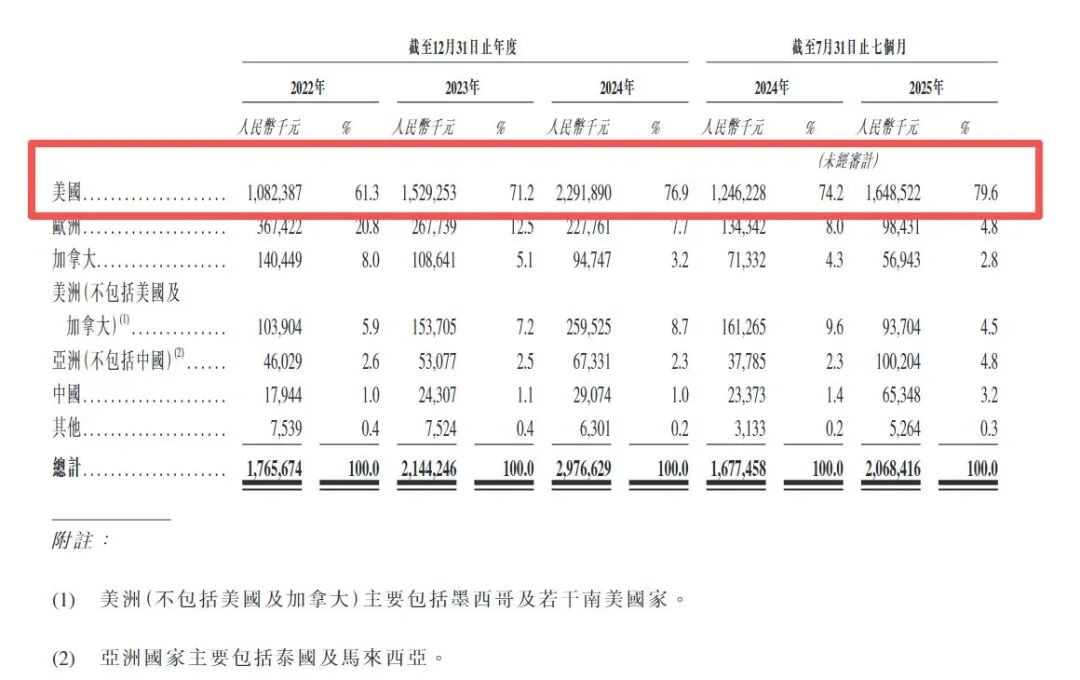
2025年,公司超过97%的收入来自海外,其中美国市场贡献82.8%,美洲整体占比超90%。产品线、产能、渠道、品牌,全部围绕美国构建。这种单一市场依赖,在中美贸易摩擦的大背景下近乎裸奔。
风险已经落地过一次。2025年6月,美国商务部对进口自中国的特定低速载人车辆双反调查作出终裁,涛涛车业被课以反倾销291.01%加反补贴41.14%的合并税率,高达332.15%。一辆成本几千美元的车,仅关税就超过一万美元,整车直接出口的商业逻辑被当场摧毁。
涛涛车业的应对堪称教科书级:早早布局本土化生产,在得克萨斯州、佛罗里达州、加利福尼亚州建起三座工厂,得州基地三条产线已实现稳定量产、月产能满足月销售需求,第四条产线按需筹备。加上东南亚产能和中国供应链的三地协同,硬生生从332%的关税铁幕下撕出一条生路。
但规避得了关税,规避不了系统性风险。美国政策一变,这个九成收入系于一个大洲的公司,估值逻辑就要重写。2026年上半年公司财务费用由负转正,汇兑损失侵蚀利润,就是汇率风险的现实注脚。
不差钱,为什么还要赴港?
一个耐人寻味的细节是:涛涛车业根本不缺钱。
账上现金及等价物13亿元以上,资产负债率不到20%,A股上市募资20亿元尚未用完,经营现金流连续三年强劲流入。就在递表港交所之前,公司还实施了上市以来的首次中期分红。
账面充裕却急着融资,外界质疑顺理成章。公司给出的解释是拓宽融资渠道、深化全球化布局,并在招股书中明确了募资用途:扩产能、提自动化、铺全球销售网络、偿还部分贷款。
往深了看,这步棋有其现实逻辑。A+H双平台对一家高度国际化、又在加码海外建厂的公司而言,意味着更灵活的跨境资金调度、更国际化的股东结构和品牌背书。更何况2025年7月,涛涛车业先后与宇树科技、开普勒机器人签署战略合作,要把国产人形机器人卖进北美渠道,Robot出海是个烧钱的长期故事,需要资本的持续补给。2026年中报里,公司还新添了面向北美数据中心的“发电机组集成及服务”业务,第二曲线的野心已经写在了明面上。
结语:从小县城走向世界
从缙云县城的安全门作坊,到全球电动低速车第一,曹氏家族用两代人完成了从造门到造车的跨越,又用四年时间把一家家族企业送上了A股,如今再叩港股大门。
这个故事的精彩之处在于,它完美踩中了中国供应链出海的每一个节拍:国内成熟的电动车产业链提供成本优势,北美的法规空白和休闲文化提供需求红利,本土化产能提供关税豁免,资本运作提供扩张弹药。
但它的脆弱之处也同样清晰:九成收入系于美国一个市场,近半营收押注一个品类,家族掌控七成表决权,研发投入占营收比例仅3.13%且逐年摊薄,存货和应收账款都在快速膨胀。
“老头乐”的风口还能吹多久,没人知道,但赴港IPO显然不是他的终点。