无几识
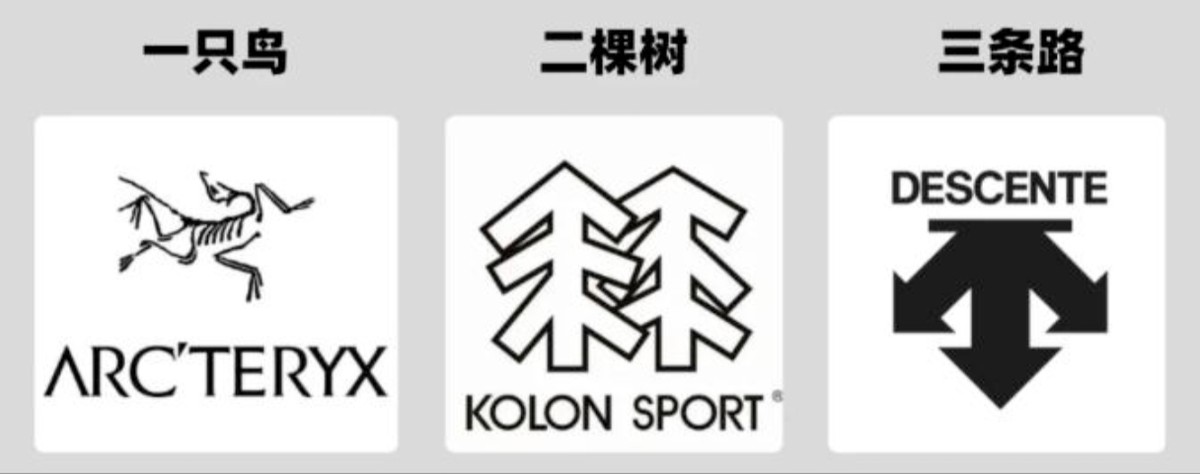
不知道从什么时候起,“一只鸟,两棵树,三条路”就成了现在的流行“新中产穿搭”。
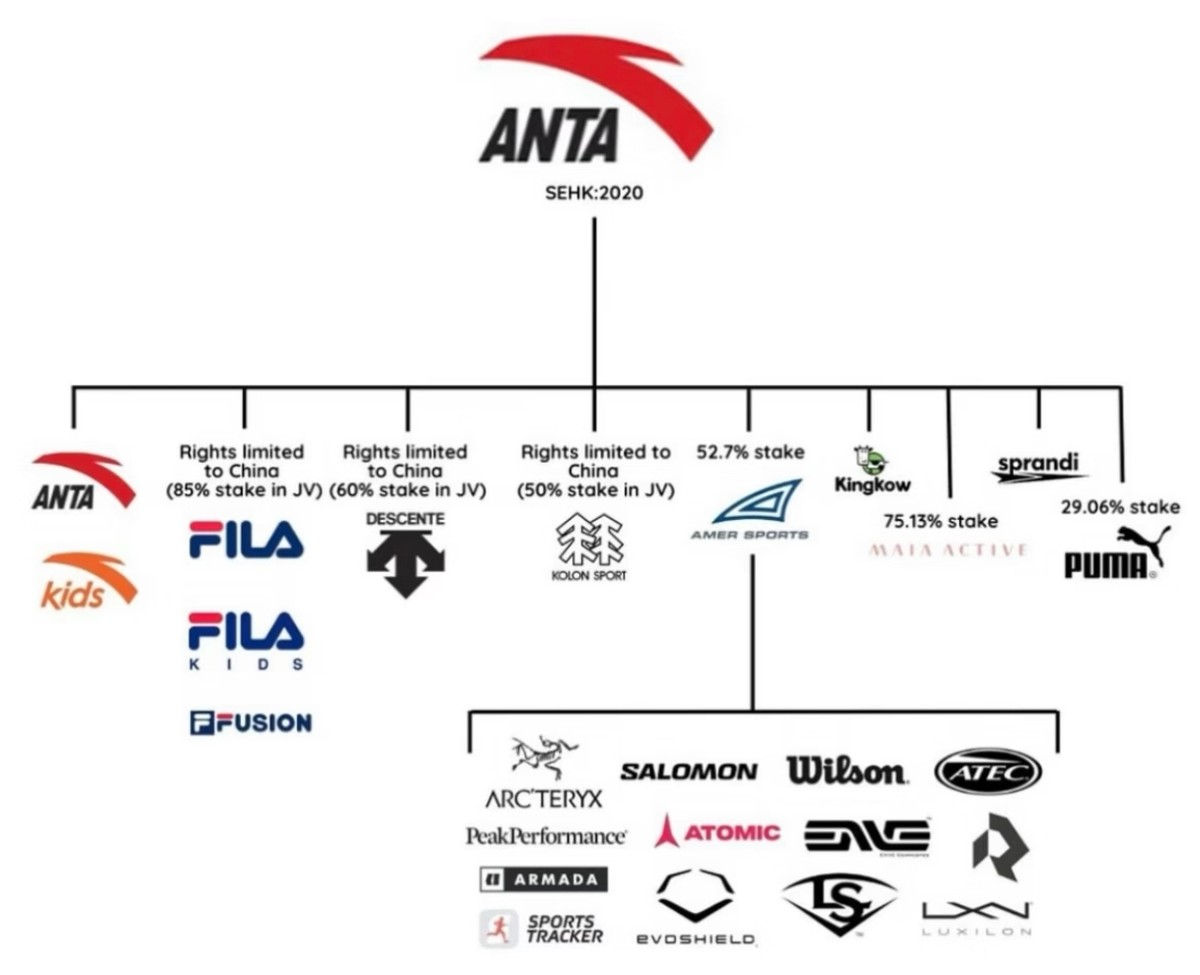
一只鸟叫始祖鸟,两棵树叫可隆,三条路叫迪桑特。
但是很少有人知道,它们都属于同一家公司:安踏。
一家做鞋子的企业怎么就成为这些大品牌背后的老板呢?就靠一个字:买。
2026上半财年,安踏公司的营业收入达到了435.1亿元,比去年同期增长了12.9%,已经超过了李宁,特步跟361度这三家公司之和。
迪桑特,可隆等其他品牌的销售额为106.9亿元,同比增长了44.2%。
这是什么概念呢?在国产运动品牌中,它已经成为单独的一档,领先的不仅仅是半个身位。
那么,一家晋江鞋厂出身的公司,凭什么靠“买”成了国内的行业第一?这件事还要从十六年前的一笔收购说起。
2009年,FILA在国内市场,就快撑不下去了。
先接手的是百丽,也是一个靠着做鞋子起家的巨头。虽然它的门店开到了全国,可是FILA到了手里,越做亏得越多。全国的门店到最后只剩下了50家,一年要亏上千万。
为什么百丽没有做好?
原先它擅长在商场里设柜台卖鞋子,打法跟做运动品牌完全是两码事。没有做好FILA的定位,价格也是不上不下的。
后来,安踏花了6个亿港币,把FILA中国区域的业务买了过来。
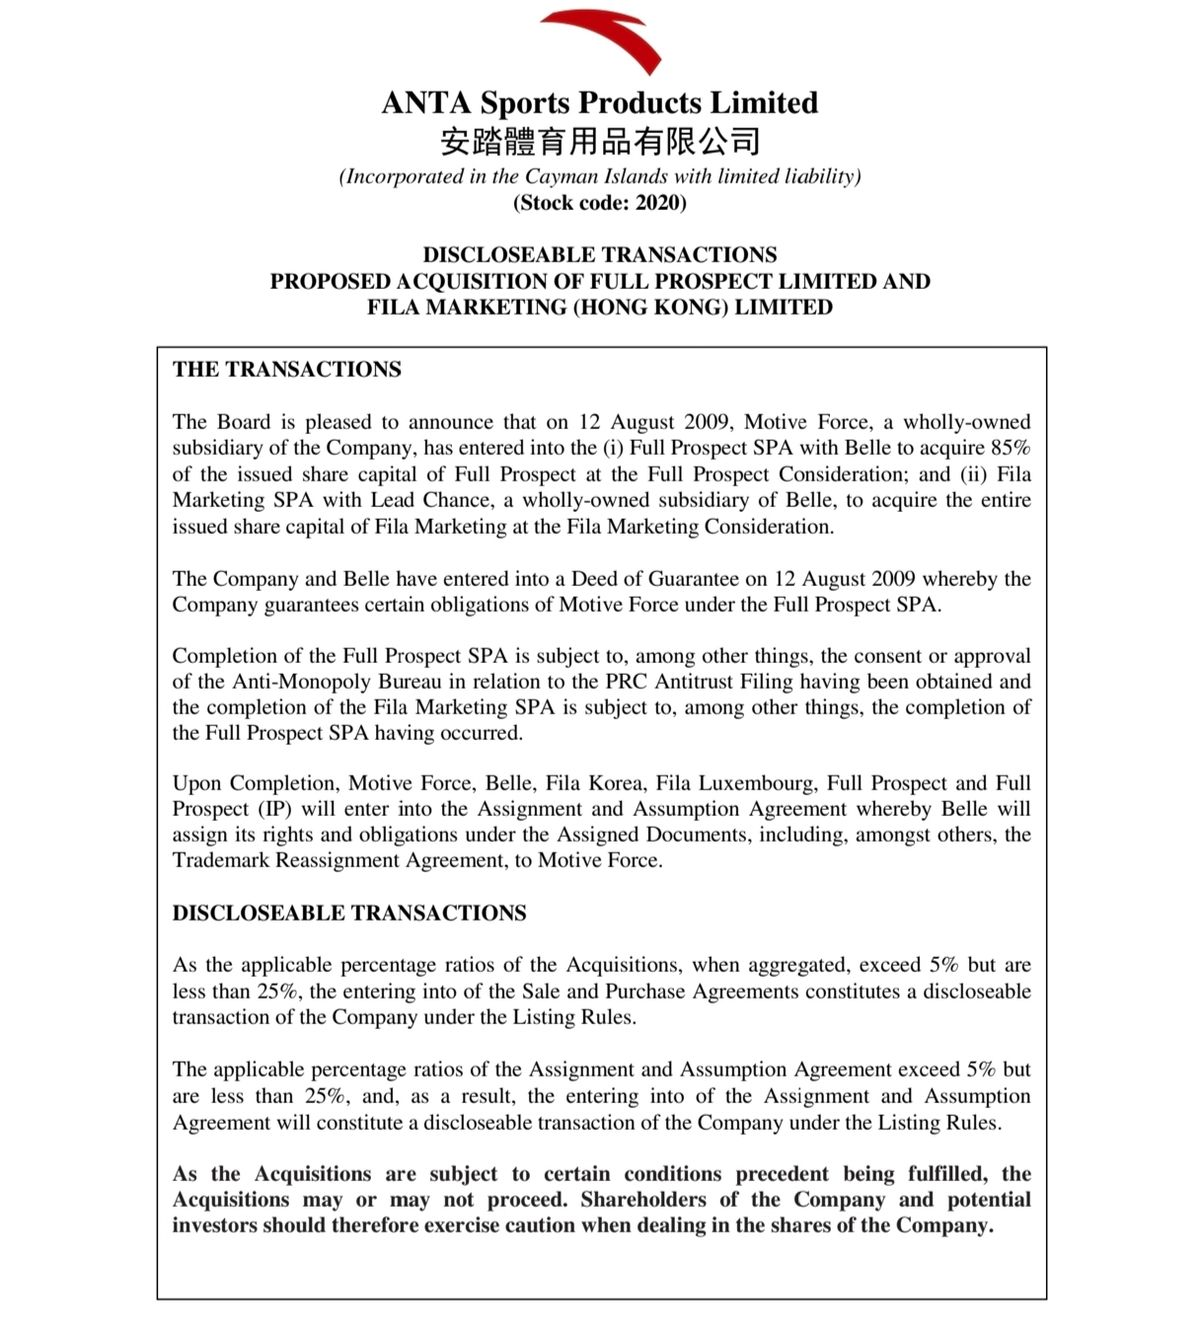
当公司刚把公告发出来,那一天股价还跌了不少,很多人都不看好,觉得安踏做了一笔烂买卖。
接手以后,负责人姚伟雄干的第一件事就是给FILA重新调整定位。
没有跟耐克、阿迪硬拼纯运动赛道,改成做时尚运动方向,门店也从商场的柜台里搬离了出来,独立开设形象店。
货品的结构换了个遍,提高了价格,把营销费用往明星代言上狠狠地砸,在消费者脑子里刻上运动也能时尚的印象。
四年过去,品牌开始盈利了。
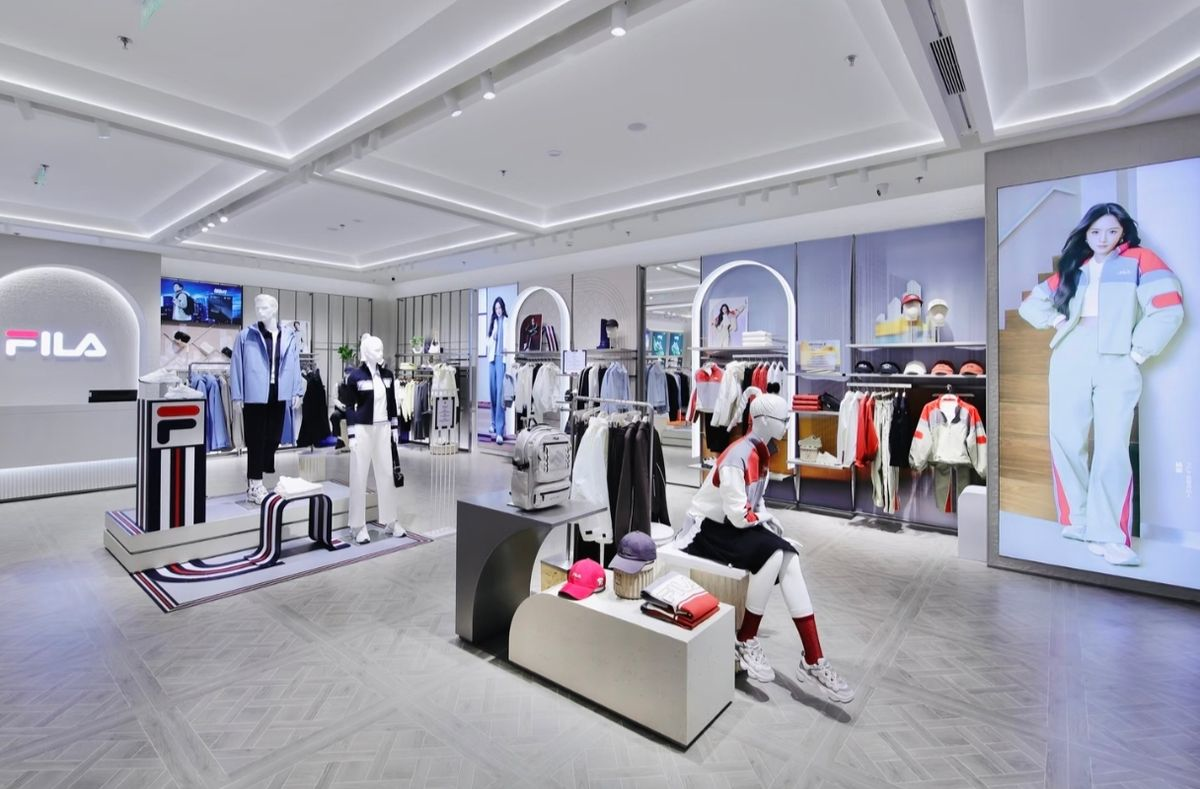
2024年,FILA一年卖到了266亿,一下子成了安踏手里最肥的现金奶牛。
要知道,在2018年,FILA的流水已经做到了100亿元,但却是投入了1600多家店铺才实现了这样的成绩。
从不被人看好发展到今天取得如此好的成绩,安踏学会了两件事:高端品牌该怎么运营,买来的品牌又该如何养大。
从那以后,它的每一次出手,其实就是在不断的重复做这两件事。
到了2019年,安踏又干了一票更大的。
它牵头组建了收购财团,花了46亿欧元收购了亚玛芬体育,这是当时国内体育用品行业最大的一笔跨国并购交易。
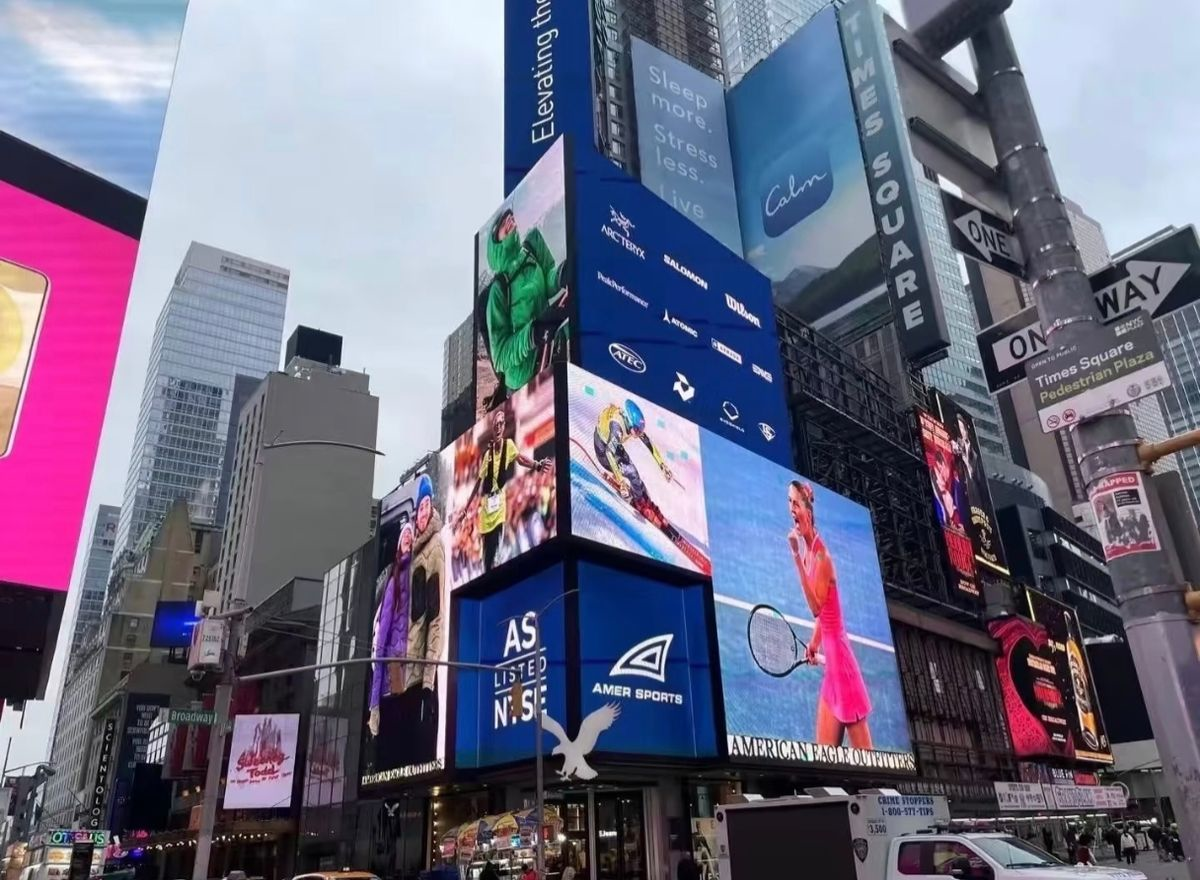
这一次,外界又说它们在豪赌。
因为花的钱已经接近公司一年的业绩收入,还为此借了很多钱。
更何况,当时亚玛芬的账面上已经连续几年亏损了,唯一有价值的就是始祖鸟,萨洛蒙这几个品牌。
万一救不活,这么多的债务怎么办?史无前例的压力扑面而来。
这时,始祖鸟开始破圈走红了。
“中年男人有三宝,茅台,钓鱼、始祖鸟”,这句顺口溜在互联网上广为传播,也带火了户外圈的这个老牌子,在中产阶级中一下子成了标配。
这次安踏又做对了一件事,就是把门店搬到高端商场里,和一众奢侈品做邻居。
一件硬壳冲锋衣可以卖到几千元,但是排队的人却乌泱乌泱的。牌子还是原来的品牌,但是穿它的人换了一茬,就大不一样了。
始祖鸟的爆火并不是靠运气,而是安踏把硬核户外装备平移进了日常穿搭,并且准确的抓住了中产阶级既追求品质又注重面子的需求。
没有动专业的底子,只改了场景定位,就把小众品牌变成了大众品牌。
尝到甜头的安踏,在“买”的路上越走越顺利,打法也越来越熟练。
到了2025年,迪桑特靠着256家门店就实现了流水达到百亿元以上。
没有开很多家分店,但是每个分店都扛打。全国所有的门店里,每个月的平均销售额都在300万元以上,一年的销售额达到5000万以上的有53家。
更厉害的是,店里所有商品都没有低于九折的优惠,并且也不做任何促销活动。
这是哪里来的底气?去滑雪场看一看就知道了。
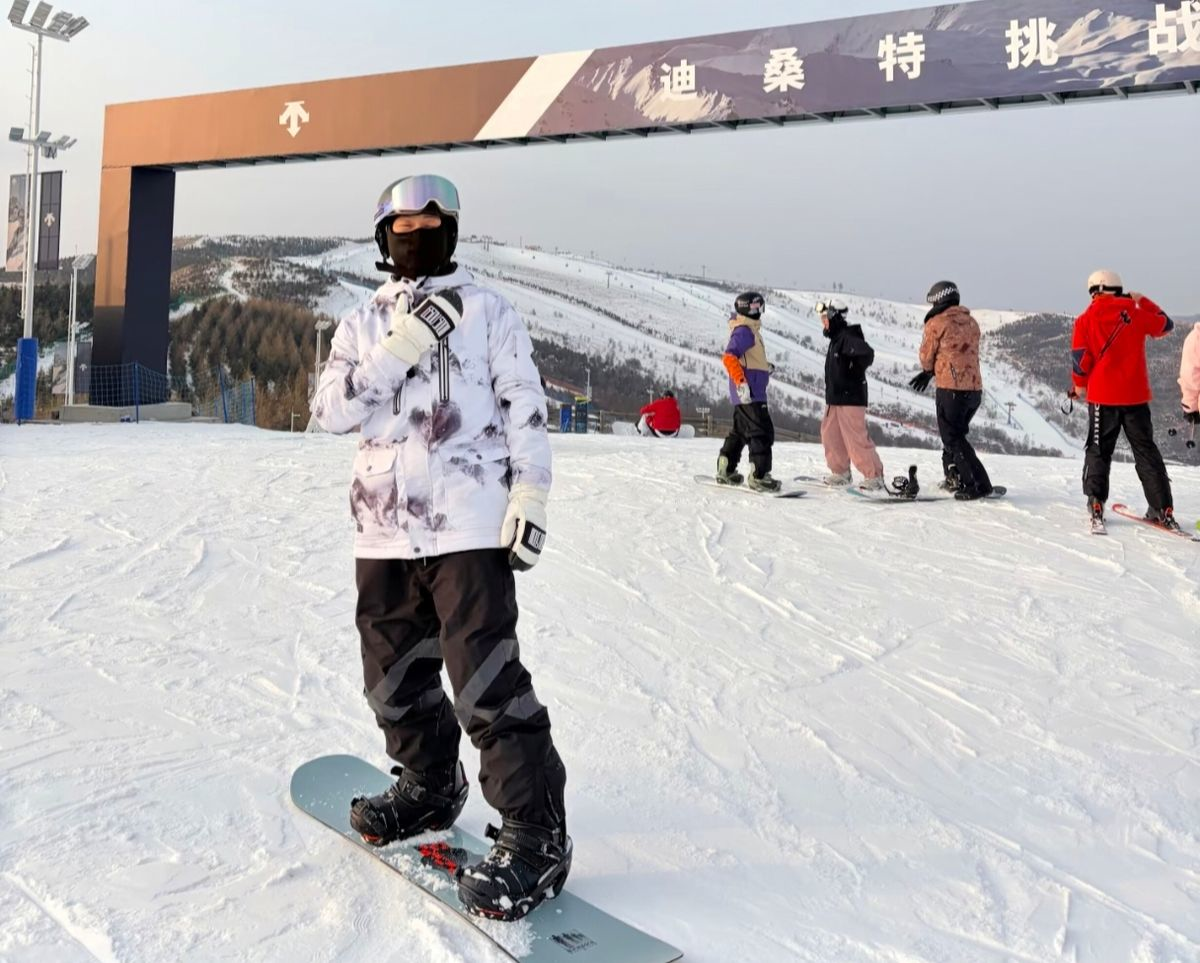
缆车里坐着的人,玩滑板的人,大部分都穿的是迪桑特。置办齐全所有的装备,没有几万元是拿不下来的。
穿的人从不觉得贵重,反而认为自己很体面,很专业。
滑雪,铁人三项,高尔夫等都是比较烧钱的运动项目,能玩得起的人口袋都比较鼓,并且会认牌子。
不管价格多么贵,不打折也要买,这背后就是由消费分层所支撑起来的。
另外一家品牌可隆,那就更厉害了。
这个品牌当年在韩国做了几十年都没有掀起什么风浪,到了安踏手中之后,就变成了县城里富贵人家的身份象征。
光是2026年上半年,它的现金流水就涨了45%,成为整个集团里增长最快的子品牌。
说到底,也是抓住了消费分层的机会。
迪桑特啃专业硬核,可隆打轻户外都市,一个吃雪场,一个吃公园,一个高一个轻,一个专业一个日常,合在一起正好卡住了消费分层后的两个身位,把升级后的中产穿搭需求全兜住了。
安踏做的不是把一块蛋糕切大,而是把不同层次的蛋糕都切开,每一层都可以吃到自己想要的空间。
集团董事局主席丁世忠说过,品牌就是安踏最宝贵的财富,不能为了眼前的利益而损害品牌的长远发展。
这句话,说出了成功的另一样东西:耐心。
就好比FILA,公司经过四年的培养,才开始盈利。
换做其他一心想要赚快钱的买家,是不会等这么长的时间的,早就砍掉或者卖掉了。
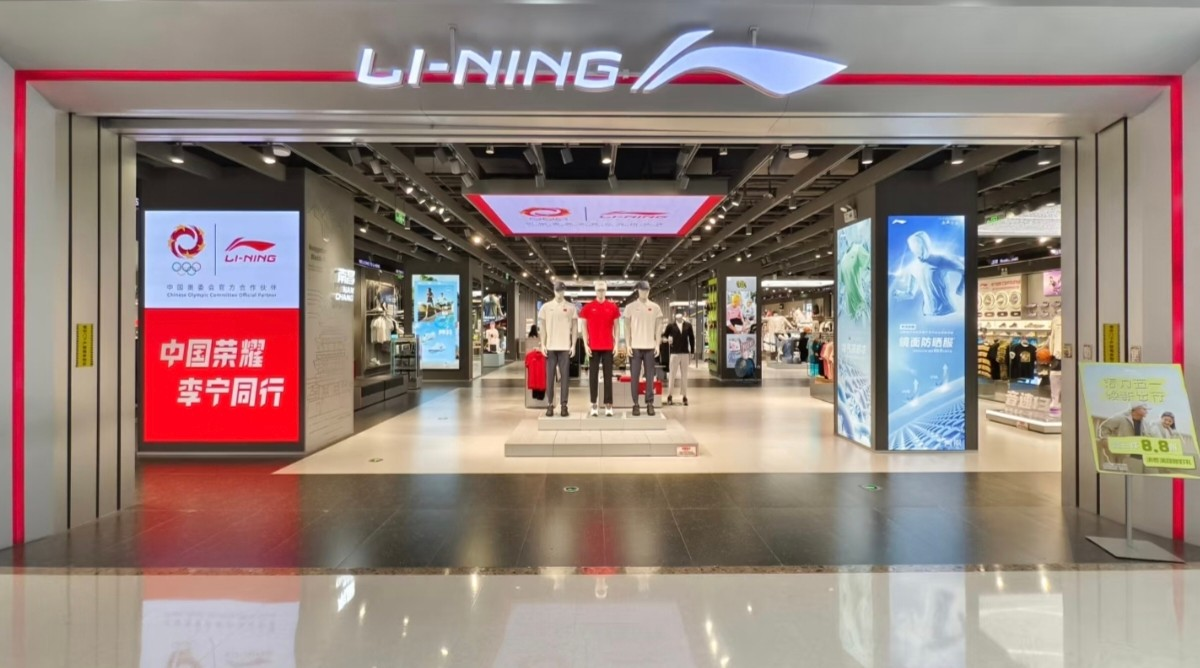
李宁并不是没有尝试过多品牌,但是孵化出来的子品牌很难撑起场面。
特步依靠索康尼撕开了一个口子,但是品牌的矩阵很单一,高中低档位之间的分层能力与安踏根本不在一个量级。
同行们都在学习安踏的买买买,但是最难复制的是安踏那套“买回来就能盘活”的改造流水线,这才是真正的实力。
很多人常常把品牌收购和品牌孵化搞混了。
孵化原生品牌就是从头开始打造产品,培养用户的认知,这个过程非常长,并且失败的概率很高。
而成熟的公司收购,则是直接获得一个已经被市场证明过的品牌故事,客户群和产品线。
这也是安踏这套模式的魅力所在。不需要长年累月地培养,只要有成熟的市场定位,渠道运营的能力就可以迅速唤醒沉睡的品牌。
但是这种打法的前提是市场中存在着估值合理的,有增长潜力的标的。
全球优质消费品牌数量是有限的,优质的标的属于稀缺资源,并不是可以无限供应的,这就是近几年来国内外消费领域的大型品牌收购案少的原因。
能等,也是安踏和其他品牌最大的区别。
有钱,这是拿到了门票。加上愿意等上四五年见回报的耐心,才能让一个“买”来的品牌复活。
但是,这条路也正在慢慢变窄了,便宜还有潜力的好牌子越来越少。
挑来挑去,最后对PUMA下手了。
2026年初,安踏花了15亿欧元,买下PUMA29.06%的股权。
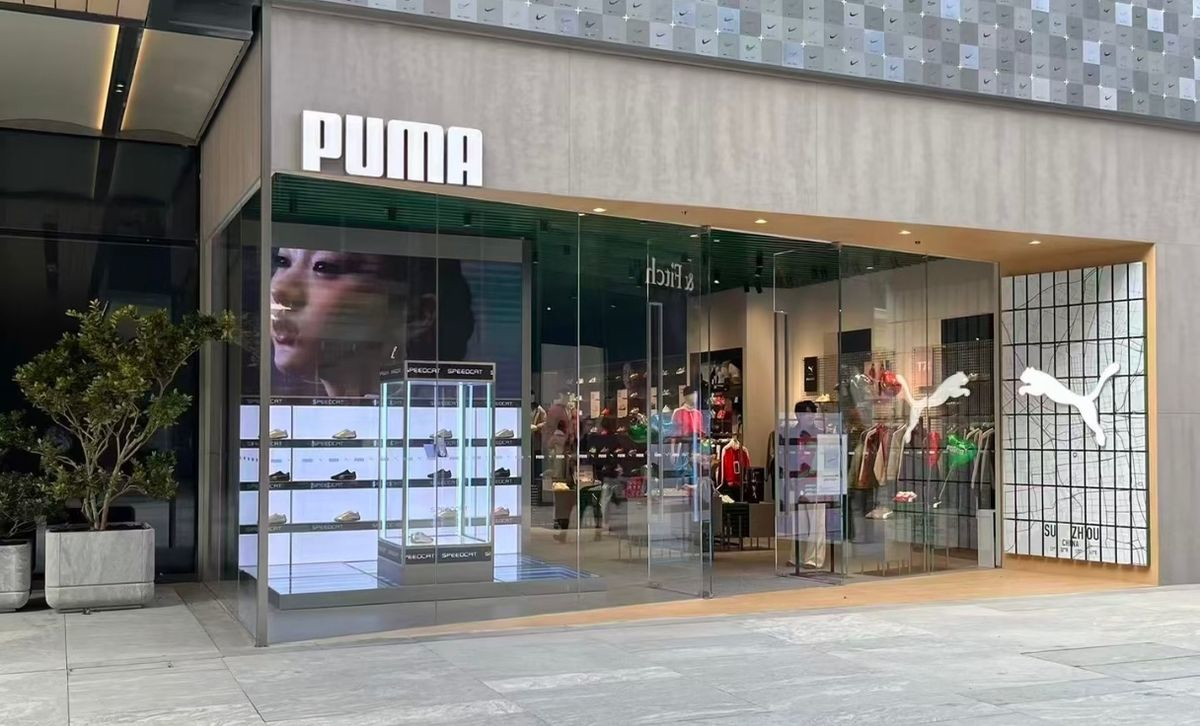
这一次,只是作为大股东,没有控股,也就意味着,自己没法说了算,只能看着别人干。
为什么要用这么大的代价,去买风险比之前任何一个都要高的牌子?
是为了填坑。
这些年,主品牌的增长一直是向下走,2022年还有15.5%,到了2025年就只剩下3.7%。
大额并购虽然很风光,但是其中的隐性成本就是一笔“暗账”。
当年吞并了亚玛芬之后,安踏背上了一大笔债务,集团硬是花了几年时间才把财务上的压力给消化掉了。
品牌越收越多,管理的半径就越拉越长,后台的运营成本像滚雪球一样一路攀升。
更要命的是,品牌矩阵已经发展到一定规模的时候,协同效应反而会出现边际递减的情况。
也就是说,买得越多,并不一定就能赚到更多的钱,整合的苦头只有自己才知道。
当一家公司把增长已经绑上了“买”,就不会有退路,只能往前。
以后,中产衣服上的LOGO,可能还会换。新LOGO背后的老板,大概率还会是安踏。
但有个现实问题已经摆在了面前:如果“买”的速度跟不上了,下一个100亿又该从哪里来?
PUMA能不能复制之前的神话,没有人知道答案。无论最终得到什么结果,安踏都向大家证明了这样一个事实,在今天的市场上,会买也是一种能力。
去年安踏总营收802亿,同比增长13.3%,交出了一份不错的业绩财报。
收购海外品牌,本就是品牌走向全球化非常重要的策略,借力成熟品牌快速抢占市场,这一步本身很有价值。
收购可以买到品牌,但是买不到研发基础,可以买到渠道,但是买不到技术积累。
但收购终究只是企业扩张的一条捷径,而非全部答案。
河再宽,也是依托成熟品牌开辟出来的航道,长远来看,企业依然要回归自主研发,依托并购拿到的资源持续沉淀技术,打造内生实力,才能够持续创造新增长。
或许若干年后,安踏能真正走出中国,走向世界。