曉
闻览时评:抱团涨价、协会串谋、收费失规……最近,市场监管总局把一些驾校见不得人的“小动作”摊到了台面上,点名批评并开展治理。根据官方数据,2022年至今,全国市场监管部门累计办结、在办驾培垄断案件12件,覆盖10余个省份,涉及百余家驾校。
表面看,这是一轮常规的行业乱象整治。但如果把这条监管新闻和行业现状放在一起,就会发现一个残酷的事实:驾校们不是在“犯错”,而是在“求救”。
一、驾校的冬天,比想象中更冷
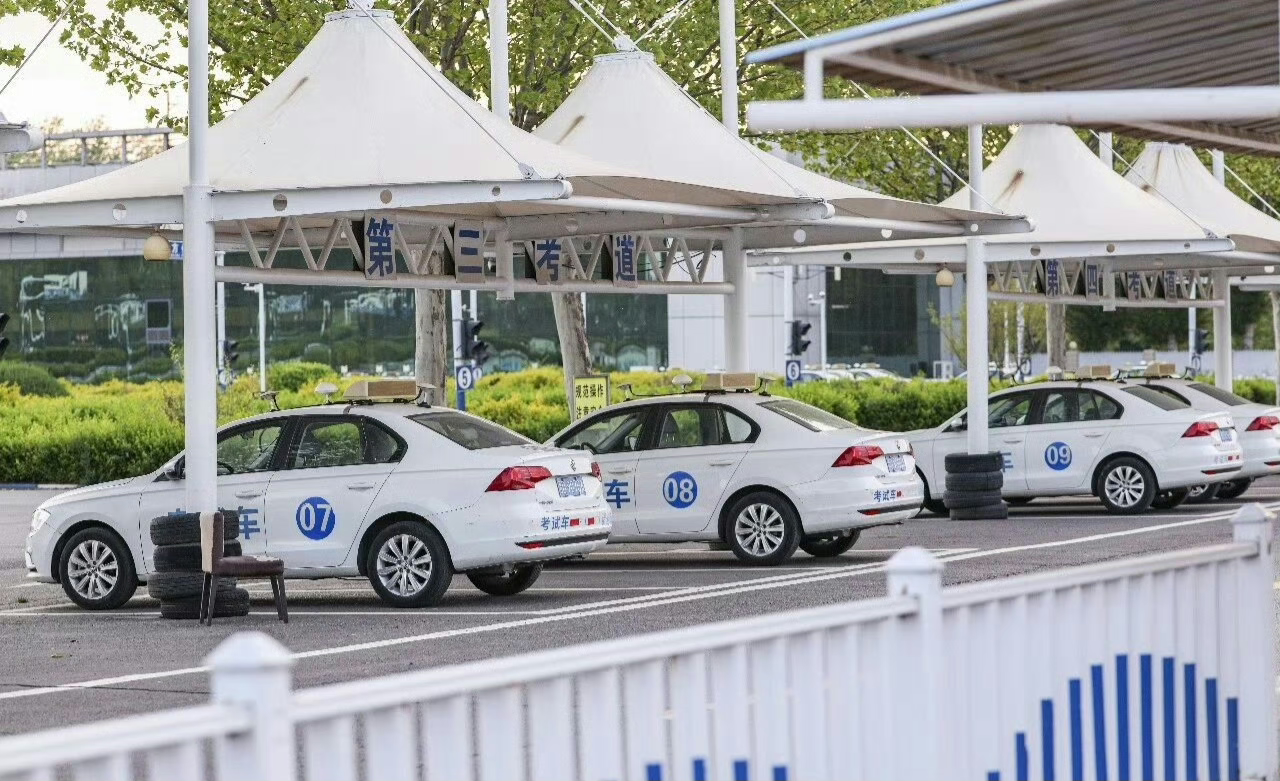
今年暑期学车黄金期,济南一家驾校里15辆训练车只有4辆在教学,其余的车都在角落原地待命。而在不少人的记忆里,暑期的驾校还是大太阳底下好几个学员围着一辆车、排队等练车的场景。这种场景的消失,不是个别现象。
数据更具说服力。全国超过2.1万家驾培机构中,超八成不盈利,产能利用率平均仅28.6%。即便是行业龙头东方时尚,2022年至2025年已连续四年亏损,2025年净亏损达7.45亿元。老大都过成这样,底下的小驾校什么光景,可想而知。
问题的根子在于供需严重失衡。2017年,全国新增驾驶人3054万,到2025年已跌至2051万。但供给侧却依然臃肿——驾培相关企业注册量在2025年达到近十年顶峰。供给还在膨胀,需求却在萎缩,不亏损才是怪事。
二、谁“杀死”了驾校?三股力量合谋
驾校的困境,不能简单归咎于某一代人。真正“杀死”驾校的,是三股时代力量的合谋。
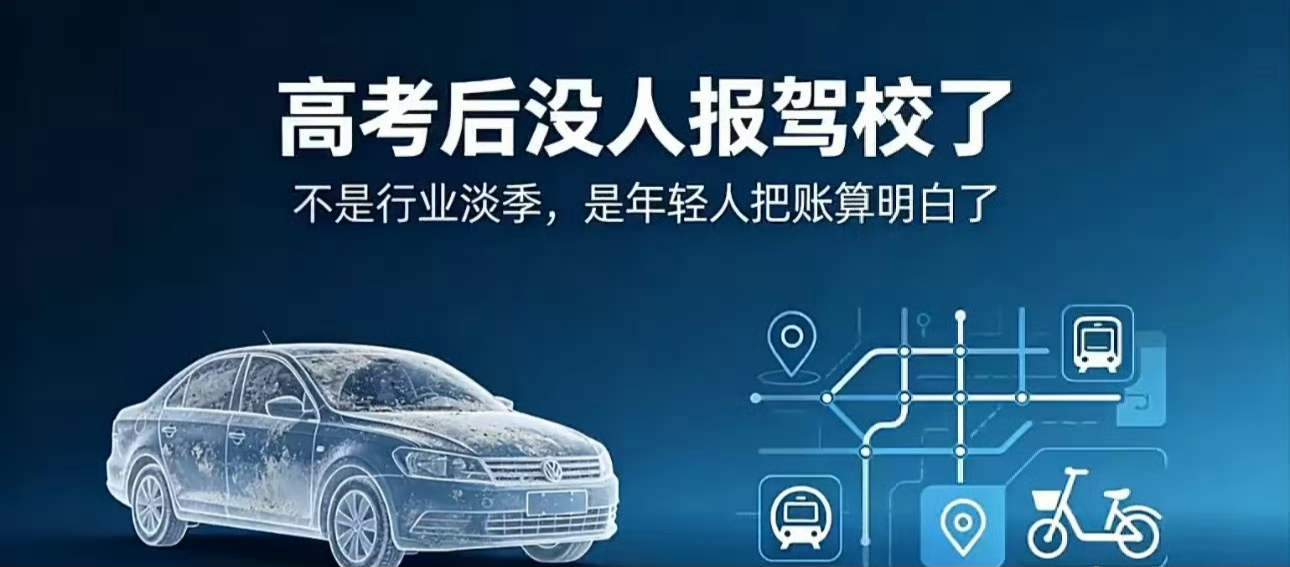
第一股力量,是年轻人消费观念的根本转变。25岁以下年轻群体学车报考占比,从5年前的60%回落至不足30%。“00后”按需消费,不会再像前辈那样把驾照当作“成年礼”盲目跟风。有大学生算过一笔账:学车报名费约3000元,加上补考、模拟等支出,拿到驾照后还要面临买车、养车的巨大开销。对于精打细算的年轻人来说,这笔账怎么算都不划算。
第二股力量,是出行方式的革命性变化。截至2025年底,全国54个城市开通运营城市轨道交通线路343条;截至2026年6月底,全国已有401家网约车平台公司取得经营许可。地铁、公交、网约车、共享单车构成的立体出行网络,让“无车出行”变得极其便利。驾照从“刚需”变成了“可选项目”。
第三股力量,也是最具颠覆性的——自动驾驶技术的快速落地。随着L3级自动驾驶迈向规模化应用、L4级自动驾驶商业化提速,人们开始意识到,驾驶技能的必备性正在被削弱。“无人驾驶推广后,如果你的乐趣在于驾驭一台车,你可以把开车作为一种爱好,就像你现在依旧可以乐于骑自行车或者骑马一样。”当开车从“必备技能”变成“个人爱好”,驾校的生源基础被动摇了。
三、越是艰难,越不该饮鸩止渴
面对生源断崖式下滑,一些驾校选择了最错误的自救方式——抱团涨价。
四川巴中,机动车培训费从1500至2500元不等,被协会组织涨至4000元。巴中道路运输协会要求,如果培训机构不按规定收费,首次罚款5000元,第二次罚款1万元,教练员列入黑名单。重庆铜梁7家驾校组建联盟管委会,强制划定最低收费标准;重庆江津6家摩托车驾培机构合设“总校”,将培训费从200余元抬至900元。
超三成驾培垄断案件由行业协会牵头。这些以“行业自律”为名的行为,本质上是价格同盟。学费涨了,服务却更差了——学时造假、虚假宣传、隐性收费、教练挂靠等乱象丛生。正如上海交通大学教授王先林所言,驾培垄断与行业乱象叠加,不仅让消费者学车成本上升,更让合规经营的正规驾校生存空间被挤压,形成“劣币驱逐良币”。
四、时代抛弃你时,连一声再见都不会说
驾校的衰落,本质上是一个行业被时代抛弃的故事。
交通运输部数据显示,截至2025年底全国已有54个城市开通轨道交通;网约车平台遍地开花;自动驾驶正在重塑“出行”的定义。当“出行”不再等于“开车”,当“有车”不再是“体面”的代名词,当“驾照”不再是求职的加分项——驾校这个行业的根基,正在被一点一点抽空。
这不是周期性的淡季,而是结构性的退潮。那些还在幻想熬过冬天就能迎来春天的驾校,可能需要认清一个现实:冬天可能不会结束了。
当然,危机中也蕴藏着转机。一些驾校已经开始引入智能模拟器和AI机器人教练,智能驾驶员培训智能体已在10余个省份超500家驾校应用。还有人大代表建议将智能驾驶内容纳入驾考体系。但这些探索能否拯救整个行业,仍是未知数。
驾校的出路,或许不在于如何守住旧蛋糕,而在于能否在新的出行生态中找到自己的位置。毕竟,杀死驾校的不是某一个对手,而是一个不再需要它的时代。